ProvaProva Escrita Objetiva de Múltipla Escolha, questão 47
DisciplinaDireito Civil
AssuntoDa prescrição e da decadência
NívelSUPERIOR
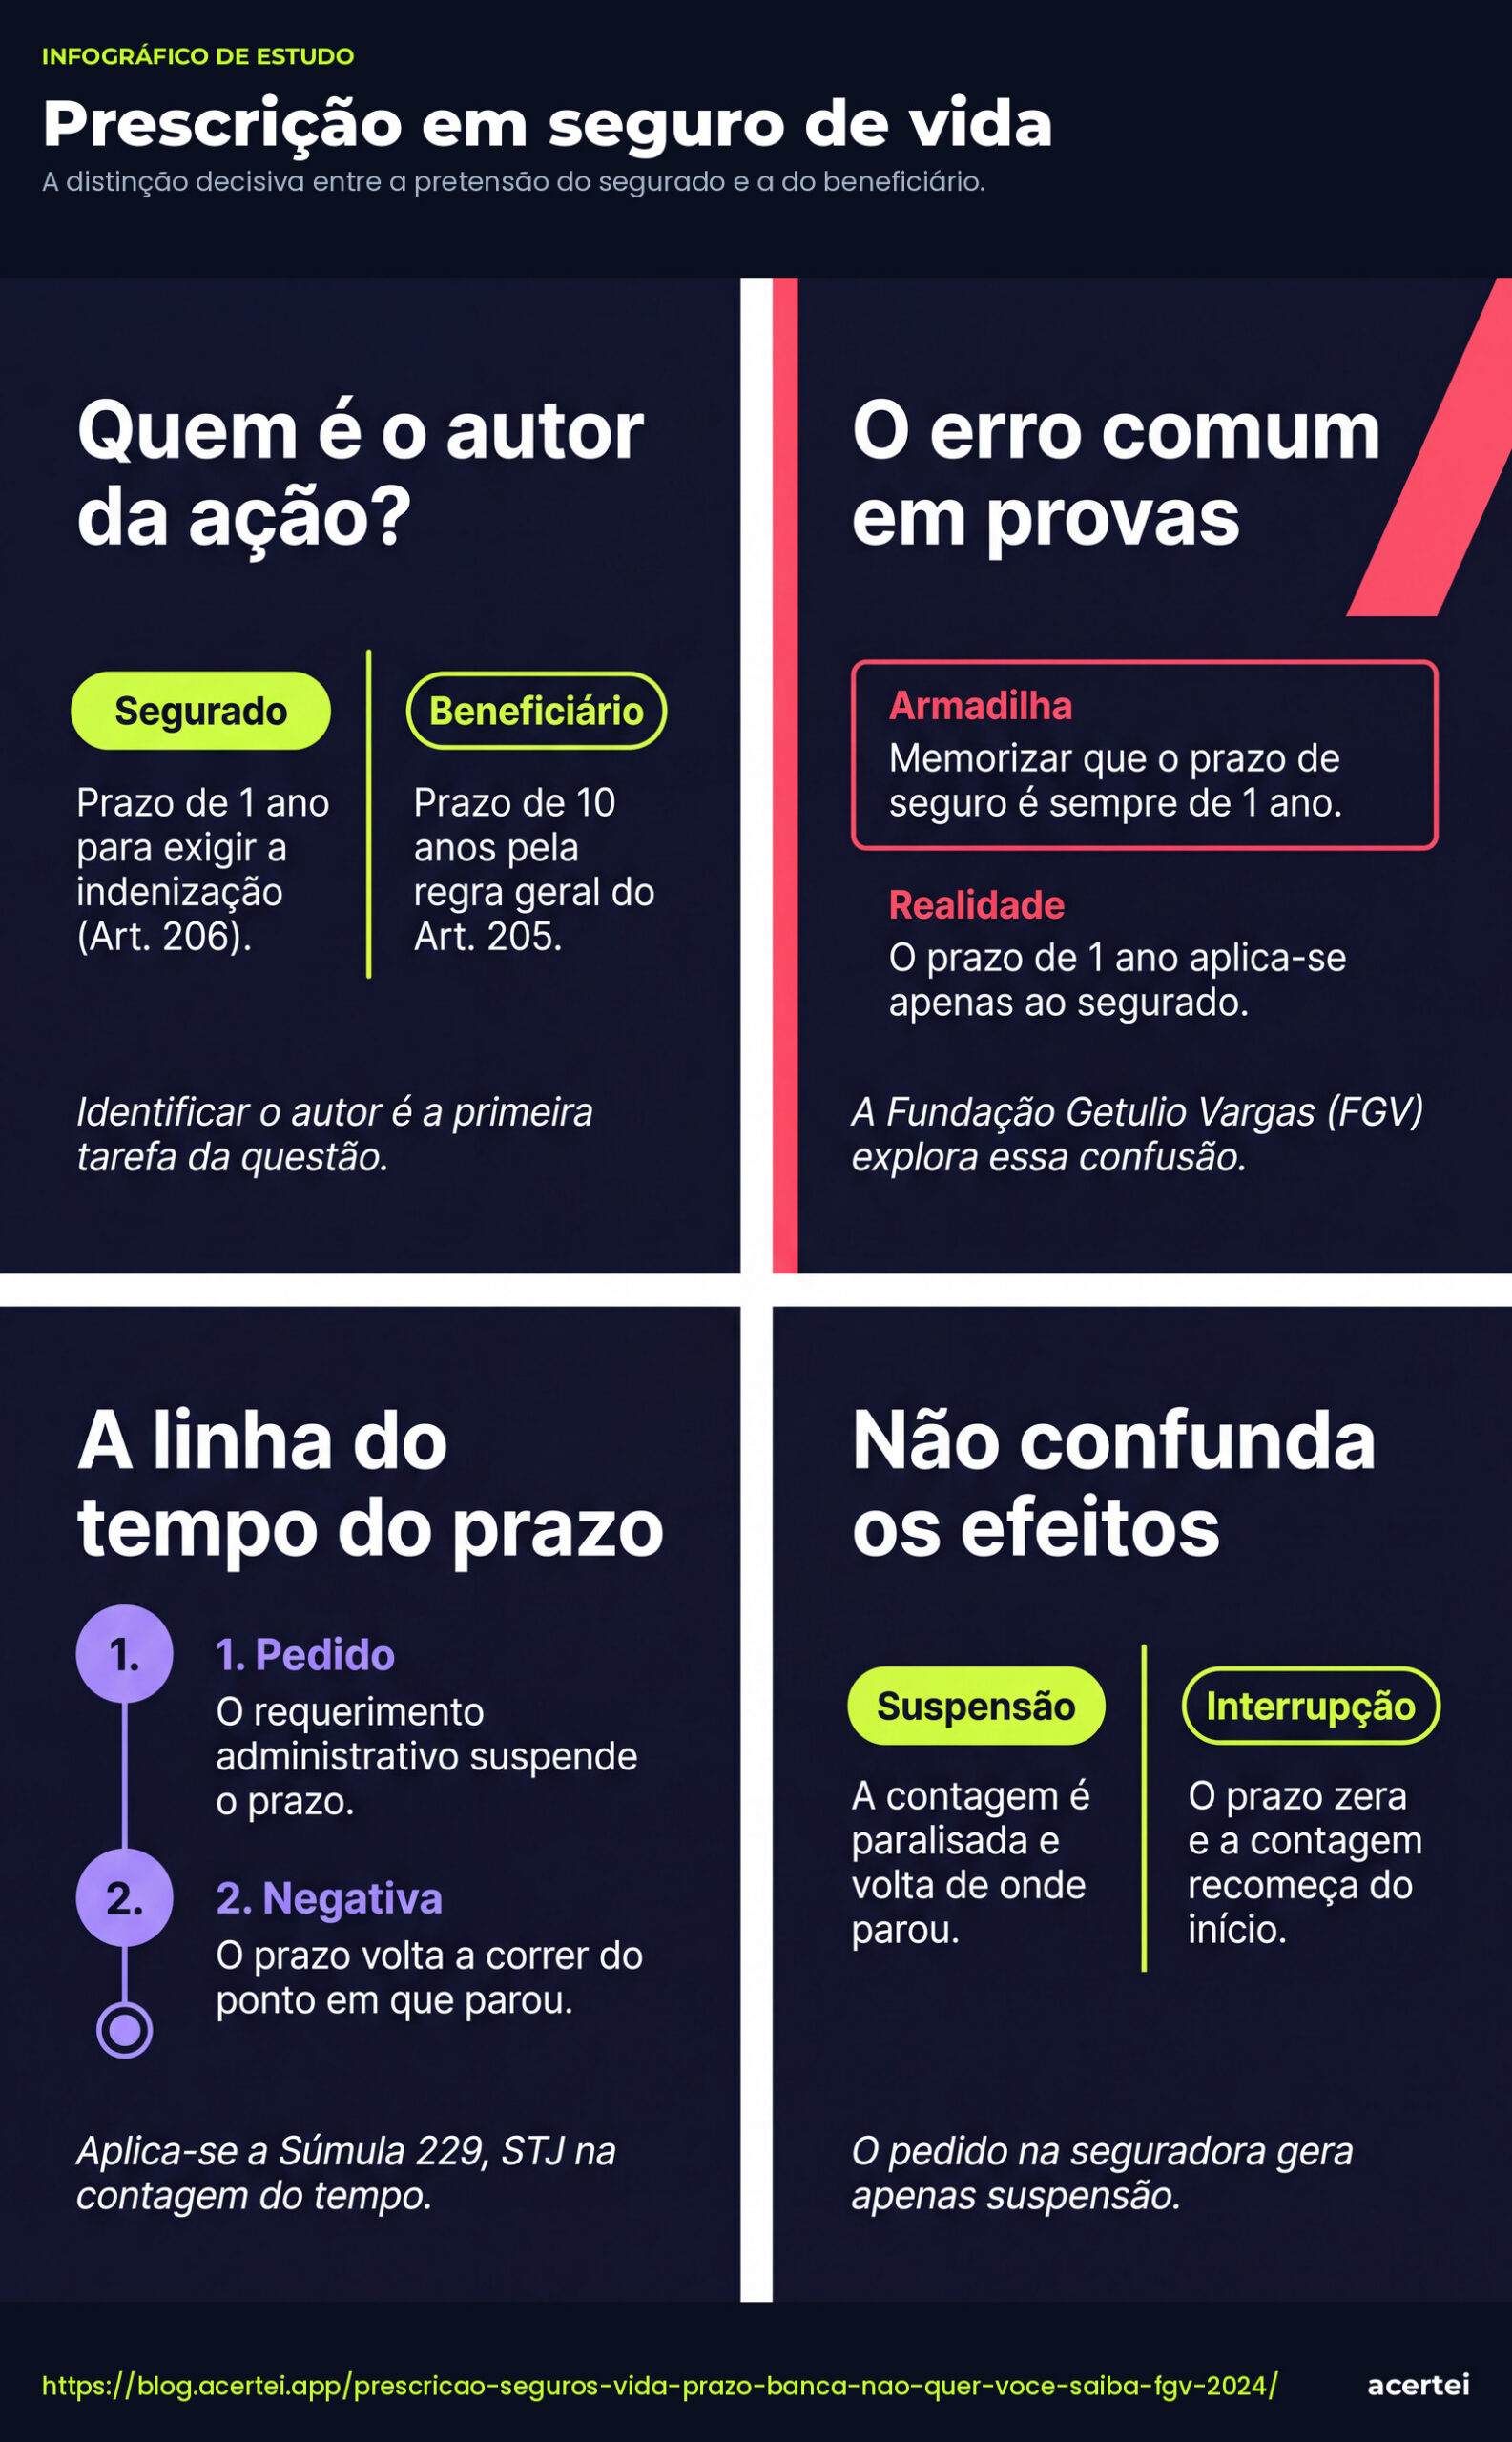
A distinção decisiva entre a pretensão do segurado e a do beneficiário.
O tema da prescrição em contratos de seguro é um dos mais cobrados em provas de Direito Civil, pois envolve a análise detalhada de prazos distintos e regras de contagem que confundem muitos candidatos. A questão que analisaremos, aplicada pela FGV em 2024 para o concurso do TJ AP, é um exemplo perfeito de como a banca explora a diferença sutil, porém decisiva, entre a pretensão do segurado e a do beneficiário. Dominar este tema não é apenas acertar uma questão, mas entender a lógica do Código Civil sobre a extinção de direitos pelo decurso do tempo, um conhecimento fundamental para qualquer carreira jurídica.
A Regra Geral vs. as Regras Especiais de Prescrição
Para entender a questão, precisamos primeiro navegar pelo sistema de prazos prescricionais do Código Civil de 2002. O código estabelece uma regra geral e várias regras especiais.
Regra Geral (Art. 205): Quando a lei não fixa um prazo menor, a prescrição ocorre em dez anos. Esta é a nossa “rede de segurança” — na ausência de um prazo específico, aplica-se o decenal.
Regras Especiais (Art. 206): Este artigo é uma longa lista de prazos específicos para diferentes tipos de pretensões. Para o mundo dos seguros, o mais famoso é o prazo de um ano (ânuo).
O Prazo de 1 Ano: A Quem se Aplica?
O artigo 206, § 1º, inciso II do Código Civil é categórico ao afirmar que prescreve em um ano a pretensão do segurado contra o segurador (e vice-versa). O segurado é a pessoa que contrata o seguro e, geralmente, é a própria pessoa cuja vida está segurada. Se ele sofre um acidente que o deixa inválido (uma das coberturas do seguro de vida), é ele quem tem o prazo de um ano para acionar a seguradora.
É aqui que as bancas constroem suas pegadinhas. Muitos candidatos memorizam “seguro = 1 ano” e aplicam essa regra a todas as situações, o que leva ao erro. A questão-base da nossa aula explora justamente essa generalização equivocada.
O Prazo de 3 Anos: Uma Controvérsia Doutrinária
O artigo 206, § 3º, inciso IX estabelece o prazo de três anos para “a pretensão do beneficiário contra o segurador, e a do terceiro prejudicado, no caso de seguro de responsabilidade civil obrigatório”. Parte da doutrina defende que este prazo se aplicaria a todos os beneficiários de qualquer tipo de seguro. No entanto, a interpretação majoritária dos tribunais superiores, especialmente do STJ, é que este dispositivo tem aplicação mais restrita, não se aplicando de forma geral ao beneficiário de seguro de vida facultativo.
O Prazo de 10 Anos: A Chave da Questão
Então, se o prazo de um ano é para o segurado e o de três anos é controverso ou específico, qual prazo se aplica ao beneficiário do seguro de vida? O beneficiário (no caso da questão, os filhos Júnior e Roberta) não é o segurado. Ele não faz parte da relação contratual original, mas possui um direito próprio que nasce com o sinistro (a morte do segurado).
Como a lei não estabeleceu um prazo específico para a pretensão do beneficiário de um seguro de vida contra a seguradora, a jurisprudência consolidou o entendimento de que se aplica a regra geral do artigo 205: o prazo prescricional é de dez anos. Esta é a tese que resolve a questão do concurso e a razão pela qual a alternativa “C” está correta.
Análise das Alternativas da Questão
Vamos dissecar a questão que originou esta aula para solidificar o conhecimento.
[Gervásio contratou um seguro de vida para seus filhos Júnior e Roberta. Faleceu de causas naturais em junho de 2011. Em janeiro de 2012, os beneficiários requereram o pagamento do capital segurado. Em junho de 2012, a seguradora negou o pedido. Assim, em abril de 2013, judicializaram a questão, no que a seguradora apresentou prejudicial de prescrição.]
A) não ocorreu, porque o prazo trienal ainda não se implementou; – Incorreta. O prazo aplicável ao beneficiário não é o trienal, mas o decenal.
B) não ocorreu, porque o prazo quinquenal ainda não se implementou; – Incorreta. Não há previsão legal de prazo de cinco anos para esta situação.
C) não ocorreu, porque o prazo decenal ainda não se implementou; – Correta. Entre o falecimento (junho de 2011) e a ação (abril de 2013) passaram-se menos de dois anos, muito longe do prazo de dez anos.
D) e E) ocorreram ou não com base no prazo anual… – Incorretas. Ambas partem da premissa errada de que o prazo seria de um ano. Além disso, elas introduzem outro conceito importante: a diferença entre suspensão e interrupção da prescrição.
Suspensão vs. Interrupção da Prescrição
Este é outro ponto crucial frequentemente explorado em concursos.
Suspensão: O prazo “pausa” e, quando o motivo da suspensão acaba, ele volta a correr de onde parou. O tempo anterior é aproveitado. A Súmula 229 do STJ é clara: “O pedido do pagamento de indenização à seguradora suspende o prazo de prescrição até que o segurado tenha ciência da decisão.”
Interrupção: O prazo “zera”. Quando o motivo da interrupção ocorre, a contagem recomeça do zero.
No caso da questão, o pedido administrativo feito em janeiro de 2012 suspendeu a contagem do prazo. Quando a seguradora negou o pedido em junho de 2012, o prazo voltou a correr pelo tempo que faltava. As alternativas D e E erram ao aplicar o prazo anual e ao confundir ou aplicar incorretamente os efeitos da suspensão/interrupção.
Em resumo, a questão exigia do candidato dois conhecimentos aprofundados: a distinção do prazo prescricional para o segurado e para o beneficiário, e a correta aplicação da suspensão do prazo pelo pedido administrativo. Dominando esses dois eixos, a resolução se torna clara e lógica.
Mapa da Aprovação: Resumo Esquematizado
Prescrição em Contratos de Seguro de Vida
Sujeito da Ação
Prazo Prescricional
Fundamento Legal (Código Civil)
Segurado vs. Seguradora
1 Ano (Ânuo)
Art. 206, § 1º, II
Beneficiário vs. Seguradora
10 Anos (Decenal)
Art. 205 (Regra Geral, por ausência de prazo específico)
Terceiro Prejudicado (Seguro de Responsabilidade Civil)
3 Anos (Trienal)
Art. 206, § 3º, IX
Contagem do Prazo
Evento: Pedido administrativo à seguradora
Efeito: SUSPENDE o prazo (volta a correr de onde parou após a negativa). (Súmula 229, STJ)
Evento: Citação válida em processo judicial
Efeito: INTERROMPE o prazo (contagem é zerada e recomeça).
Teste Seus Conhecimentos: Questões de Fixação
Resolva questões comentadas como esta no aplicativo do Acertei.Começar agora, no navegadorBaixar o appSem instalar nada: o Acertei abre direto no navegador.