Olá, futuro aprovado! O tema de hoje é um dos pilares do Direito Financeiro e da Administração Financeira e Orçamentária (AFO), figurinha carimbada em concursos de alto nível: a gestão fiscal responsável. A questão que vamos analisar, extraída de um concurso para Juiz Federal, é um exemplo perfeito de como as bancas, como a FGV, exigem um conhecimento profundo da Lei de Responsabilidade Fiscal (LRF – Lei Complementar nº 101/2000) e de suas nuances. A pergunta aborda o mecanismo da limitação de empenho, uma ferramenta crucial para garantir que o Estado não gaste mais do que arrecada, e a principal exceção a essa regra: o estado de calamidade pública. Dominar este assunto não é apenas acertar uma questão, mas entender a lógica que rege as finanças públicas no Brasil.
A Regra de Ouro: A Limitação de Empenho e Movimentação Financeira
Imagine o orçamento público como o orçamento de uma casa. Se, em um determinado mês, a renda da família é menor do que o esperado, é preciso cortar gastos para não entrar no vermelho. No governo, a lógica é a mesma, mas com um mecanismo formal e obrigatório.
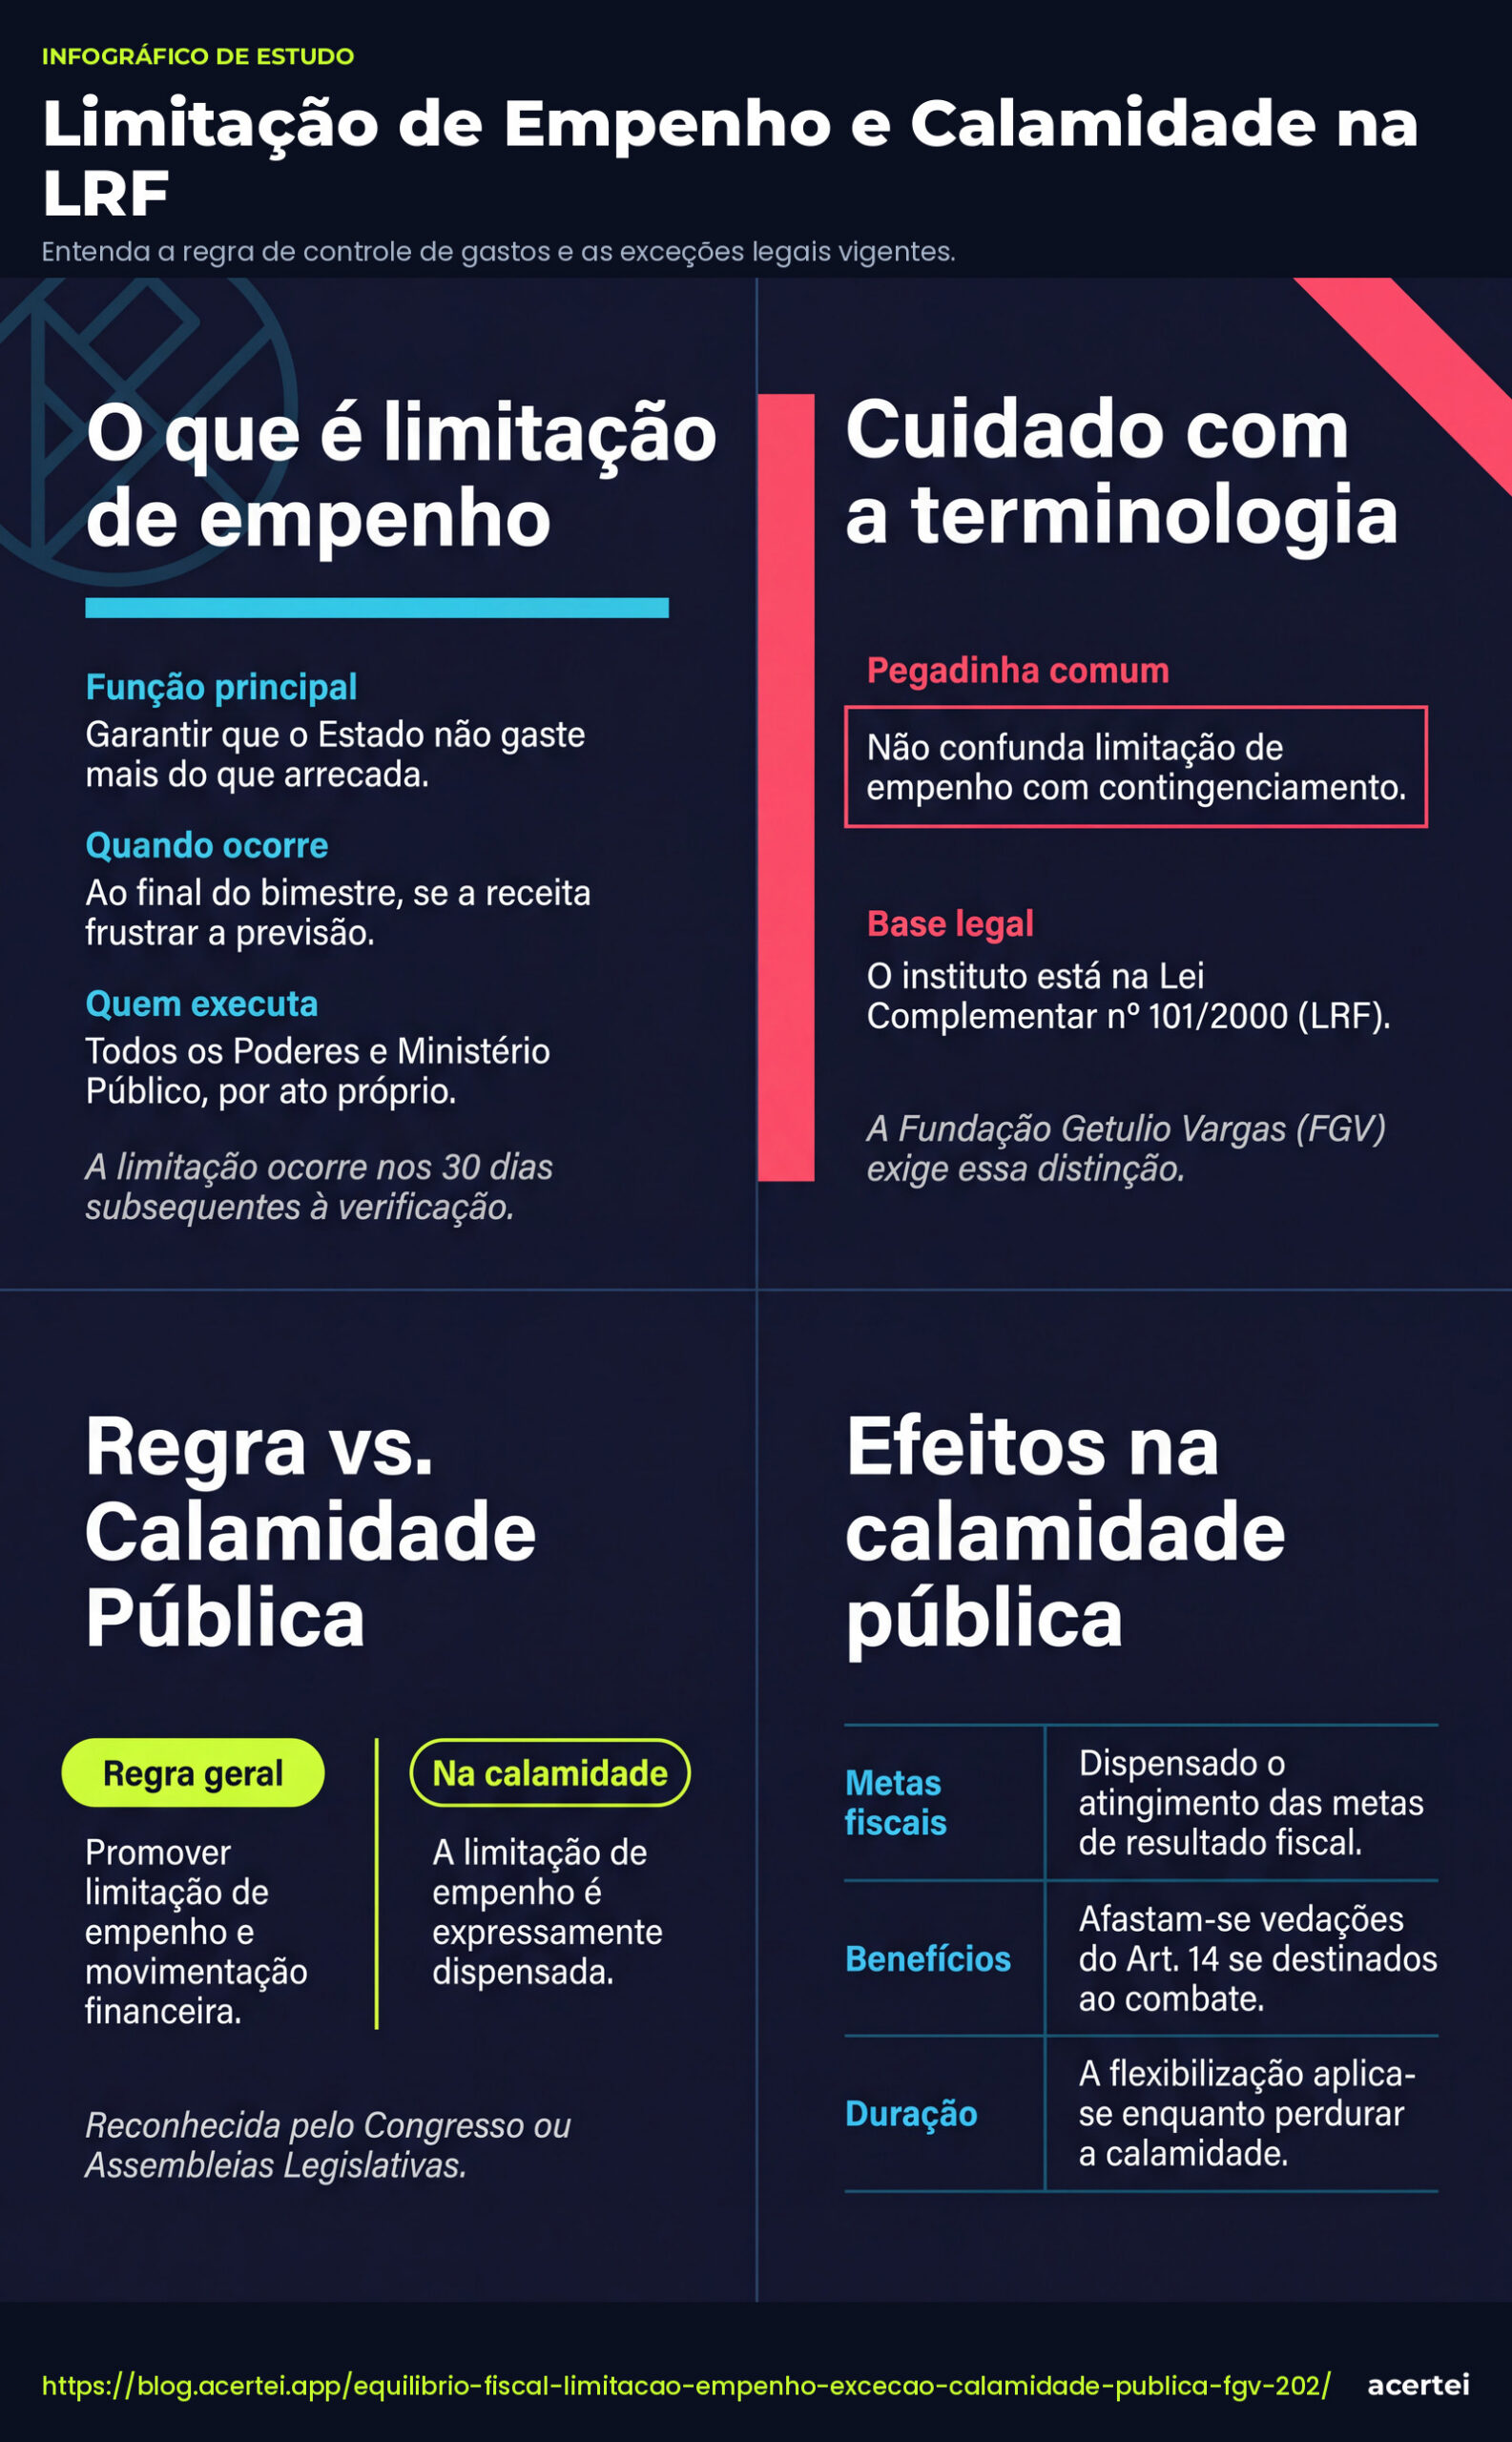
O Art. 9º da LRF estabelece que, se ao final de um bimestre, for verificado que a arrecadação não será suficiente para cumprir as metas de resultado primário ou nominal fixadas na Lei de Diretrizes Orçamentárias (LDO), os Poderes (Executivo, Legislativo e Judiciário) e o Ministério Público deverão, por ato próprio, promover a limitação de empenho e movimentação financeira nos 30 dias seguintes. [2]
O “empenho” é a primeira etapa da despesa pública, o ato que reserva o dinheiro para um gasto específico. Limitar o empenho, portanto, é “fechar a torneira” de gastos não essenciais para garantir que as contas fechem.
Análise das Alternativas: Onde Moram os Erros?
Para dominar o tema, é fundamental dissecar as alternativas incorretas da questão. É aqui que a banca testa seu conhecimento nos detalhes.
Erro da Alternativa A: O Orçamento Autoritário e a EC nº 100/2019
A alternativa A afirmava: “O Poder Executivo poderá promover, por ato próprio e nos montantes necessários, nos 30 dias subsequentes, limitação de empenho e movimentação financeira, segundo os critérios fixados pela LDO, em harmonia com o caráter autorizativo do orçamento público, notadamente após a Emenda Constitucional nº 100/2019.”
O erro está na parte final. A Emenda Constitucional nº 100/2019, na verdade, reduziu o caráter puramente autorizativo do orçamento. Ela tornou obrigatória a execução das emendas de bancada estadual, seguindo o caminho da EC nº 86/2015, que já havia feito o mesmo para as emendas individuais. [1] Ou seja, essa emenda fortaleceu o chamado “orçamento impositivo”, diminuindo a margem de manobra (discricionariedade) do Poder Executivo para decidir o que gastar. A alternativa inverte completamente o sentido da mudança constitucional.
Erro da Alternativa B: A Punição pelo Descumprimento
A alternativa B dizia: “O agente que deixar de expedir ato determinando limitação de empenho e movimentação financeira, nos casos e condições estabelecidos em lei, incorre em infração administrativa punida com multa de 30% dos seus vencimentos anuais…”
A LRF, em conjunto com a Lei nº 10.028/2000 (Lei de Crimes Fiscais), prevê sanções para o descumprimento de suas normas. No entanto, a penalidade descrita na alternativa – multa de 30% dos vencimentos anuais – está prevista para outra infração: deixar de divulgar o Relatório de Gestão Fiscal (RGF) ou o Relatório Resumido da Execução Orçamentária (RREO). [4] A banca trocou as infrações para confundir o candidato. A não realização da limitação de empenho é uma infração grave, mas a punição específica citada está incorreta.
Erro da Alternativa C: A Limitação de Empenho nos Outros Poderes
A alternativa C afirmava: “Caso o Ministério Público não promova, por ato próprio, a limitação de empenho nos 30 dias subsequentes, o Poder Executivo poderá limitar os valores financeiros conforme os critérios previstos na LDO, observada a exigência de desconto linear e uniforme da Receita Corrente Líquida…”
O erro é duplo. Primeiro, o §3º do Art. 9º da LRF estabelece que, se o Legislativo, o Judiciário ou o Ministério Público não promoverem a limitação, o Poder Executivo está autorizado a limitar os valores financeiros para esses órgãos, mas não há previsão de um “desconto linear e uniforme da Receita Corrente Líquida”. [1] Os critérios são os fixados pela LDO. A banca inventou um critério para invalidar a questão.
Erro da Alternativa D: As Despesas Intocáveis (ou Quase)
A alternativa D dizia: “Não poderão ser objeto de contingenciamento as despesas destinadas ao pagamento do serviço da dívida e as relativas ao Fundo Nacional de Desenvolvimento Científico e Tecnológico (FNDCT)…”
O §2º do Art. 9º da LRF realmente protege algumas despesas da limitação, como as obrigações constitucionais e legais, incluindo o serviço da dívida. A parte sobre o FNDCT, no entanto, é a “casca de banana”. A Lei Complementar nº 177/2021 chegou a proibir o contingenciamento de recursos do FNDCT. Contudo, a Medida Provisória nº 1.136/2022 (posteriormente convertida na Lei nº 14.536/2023) revogou essa proibição, estabelecendo limites anuais para a aplicação dos recursos. [3] Portanto, os recursos do FNDCT voltaram a ser passíveis de contingenciamento, tornando a alternativa incorreta.
A Alternativa Correta e a Exceção Suprema: Calamidade Pública
Finalmente, chegamos à alternativa correta, a E: “A limitação de empenho será dispensada no caso de reconhecimento da ocorrência de calamidade pública, nos termos de decreto legislativo editado pelo Congresso Nacional, hipótese em que também serão afastadas, enquanto perdurar a situação, as condições e as vedações para a concessão ou ampliação de incentivo ou benefício de natureza tributária que implique renúncia de receita, desde que destinado ao combate à calamidade pública.”
Esta alternativa está perfeita e amparada pelo Art. 65 da LRF. Em situações excepcionais de calamidade pública reconhecida pelo Congresso Nacional (para a União), a rigidez fiscal é flexibilizada. O dispositivo legal dispensa expressamente a limitação de empenho prevista no Art. 9º e o atingimento das metas de resultado fiscal. [3]
Além disso, a Lei Complementar 173/2020, que instituiu o Programa Federativo de Enfrentamento ao Coronavírus, alterou a LRF para, em casos de calamidade, também afastar vedações para a renúncia de receita, desde que os recursos sejam destinados ao combate da calamidade. A alternativa está completa e precisa.
Conclusão
Percebeu a profundidade? Uma única questão nos levou a uma viagem pelo coração da LRF, abordando a regra geral da limitação de empenho, as sanções, a relação entre os Poderes, as exceções de despesas e a grande exceção constitucional da calamidade pública. Dominar esses conceitos de forma interligada é o que diferencia o candidato preparado daquele que apenas decorou a lei. Continue estudando de forma estratégica, e a aprovação será uma consequência natural.
Mapa da Aprovação: Resumo Esquematizado
Tabela Comparativa: Regra Geral vs. Exceção de Calamidade Pública
| Aspecto Fiscal | Situação de Normalidade Fiscal (Regra Geral – Art. 9º LRF) | Situação de Calamidade Pública (Exceção – Art. 65 LRF) |
|---|---|---|
| Gatilho | Verificação, ao final do bimestre, de que a receita arrecadada não comportará o cumprimento das metas fiscais. | Reconhecimento de calamidade pública pelo Congresso Nacional (União) ou Assembleias Legislativas (Estados/Municípios). |
| Ação Obrigatória | Promover limitação de empenho e movimentação financeira nos 30 dias subsequentes. | Dispensada a limitação de empenho. |
| Metas Fiscais | Obrigatório o cumprimento das metas de resultado primário e nominal. | Dispensado o atingimento das metas de resultado fiscal. |
| Renúncia de Receita | Rígidas condições e vedações para concessão de benefícios tributários (Art. 14 LRF). | Afastadas as vedações, desde que o benefício seja destinado ao combate à calamidade. |
| Responsabilidade | Todos os Poderes e o Ministério Público devem promover a limitação por ato próprio. | A flexibilização se aplica enquanto perdurar a situação de calamidade. |
Teste Seus Conhecimentos: Questões de Fixação
Referências:
- [1] Emenda Constitucional nº 100, de 26 de junho de 2019
- [2] Lei Complementar nº 101, de 4 de maio de 2000 (Lei de Responsabilidade Fiscal)
- [3] Medida Provisória nº 1.136, de 29 de agosto de 2022
- [4] Lei nº 10.028, de 19 de outubro de 2000 (Lei de Crimes Fiscais)